旅平險,什麼情況才真的會賠?
「旅平險」這三個字底下其實是三種不同的東西,賠的情況完全不一樣。最常見的誤解是以為刷機票送的那份保全程。它只保你在飛機上,以及往返機場的那幾個小時。
先說清楚:本頁整理的是公開的示範條款與官方說明,用來解釋「什麼情況賠、什麼情況不賠」的邏輯。本站不是保險業者也不是保險經紀人,不提供投保建議。實際保障以你自己那張保單的條款為準,有疑問請直接問保險公司或你的業務員。
「旅平險」其實是三層
第 1 層:刷卡送的(信用卡綜合保險)
保障期間:搭乘公共運輸工具的期間,加上出發前往機場、抵達後離開機場的一段時間
這是最多人有、也最多人誤解的一份。保險局的消費手冊把保障期間寫得很清楚,它不是保你整趟旅程。
信用卡綜合保險保障的範圍是被保險人在飛機上的期間,此外對於在飛機原訂起飛時間(或實際起飛時間)之前一定時間內使用交通工具前往機場的期間,以及到達目的地機場後一定時間內使用交通工具離開機場的期間也會提供保障。
所以在京都的旅館樓梯跌倒、在滑雪場摔斷腿、在藥妝店被撞倒。這些都不在刷卡送的那份的保障期間內。
出處:保險局 風險管理與保險教育推廣入口網・保險消費手冊,查證於 2026-09-23。
第 2 層:旅平險主約
保障期間:旅遊全程,但只賠「意外」造成的失能或死亡
這份才是全程有效的。但它的承保範圍比多數人想的窄,示範條款第 2 條把「意外傷害事故」定義死了。
被保險人於本契約有效期間內,因遭受意外傷害事故,致其身體蒙受傷害而致殘廢或死亡時,本公司依照本契約的約定,給付保險金。前項所稱意外傷害事故,指「非由疾病引起之外來突發事故」。
兩個限制疊在一起:第一,疾病被定義排除了,吃壞肚子、感冒、舊疾發作都不是「意外傷害事故」;第二,賠的是「殘廢或死亡」,跌倒擦傷去看個門診,主約本身不會賠你醫藥費。
出處:金管會・旅行平安保險單示範條款,查證於 2026-09-23。
第 3 層:加保的附約(意外傷害醫療、海外突發疾病醫療)
保障期間:看你加保了哪一個
醫療費用要靠附約。保險局的說明直接點出這兩個附約的存在,而且用的是「可依個人需要附加」。意思是主約沒有、要另外加。
旅行平安保險主要是保障被保險人在旅遊全程期間(不限於搭乘飛機航班或其它公共運輸工具)內,因意外傷害事故造成死亡或失能時,由保險公司負給付保險金的責任,並可依個人需要附加意外傷害醫療與海外突發疾病醫療等附約。
「意外傷害醫療」賠的是意外造成的醫療費;生病要賠,得有「海外突發疾病醫療」。這兩個是分開的,只加一個不等於兩件事都保到。
出處:保險局 風險管理與保險教育推廣入口網・保險消費手冊,查證於 2026-09-23。
什麼情況,哪一層會賠
| 情況 | 刷卡送的 | 旅平險主約 | 意外傷害醫療附約 | 海外突發疾病附約 | 旅行不便險 |
|---|---|---|---|---|---|
| 搭機途中發生事故身故 | ○ | ○ | — | — | — |
| 抵達機場後搭車去飯店,途中車禍受傷 | △ | ○ | ○ | — | — |
| 在旅館樓梯跌倒骨折 | ✕ | △ | ○ | — | — |
| 吃壞肚子掛急診 | ✕ | ✕ | ✕ | ○ | — |
| 在日本感冒看門診 | ✕ | ✕ | ✕ | ○ | — |
| 出發前就有的舊疾發作 | ✕ | ✕ | ✕ | ? | — |
| 班機延誤 5 小時 | ✕ | ✕ | ✕ | ✕ | ○ |
| 班機延誤 3 小時 | ✕ | ✕ | ✕ | ✕ | ✕ |
| 行李延誤 7 小時才領到 | ✕ | ✕ | ✕ | ✕ | ○ |
○ 在該層的承保範圍內 · △ 要看條款細節:刷卡送的有往返機場的時間限制;主約只在造成失能或死亡時才賠 · ✕ 不在該層範圍內 · ? 各家對「突發疾病」的定義不同,既往症多半另有規定,要看你那張保單 · — 與該層無關
這張表是依示範條款與保險局說明整理的通則。各家商品的條款會有差異,尤其「△」與「?」那幾格,一定要看你自己那份。
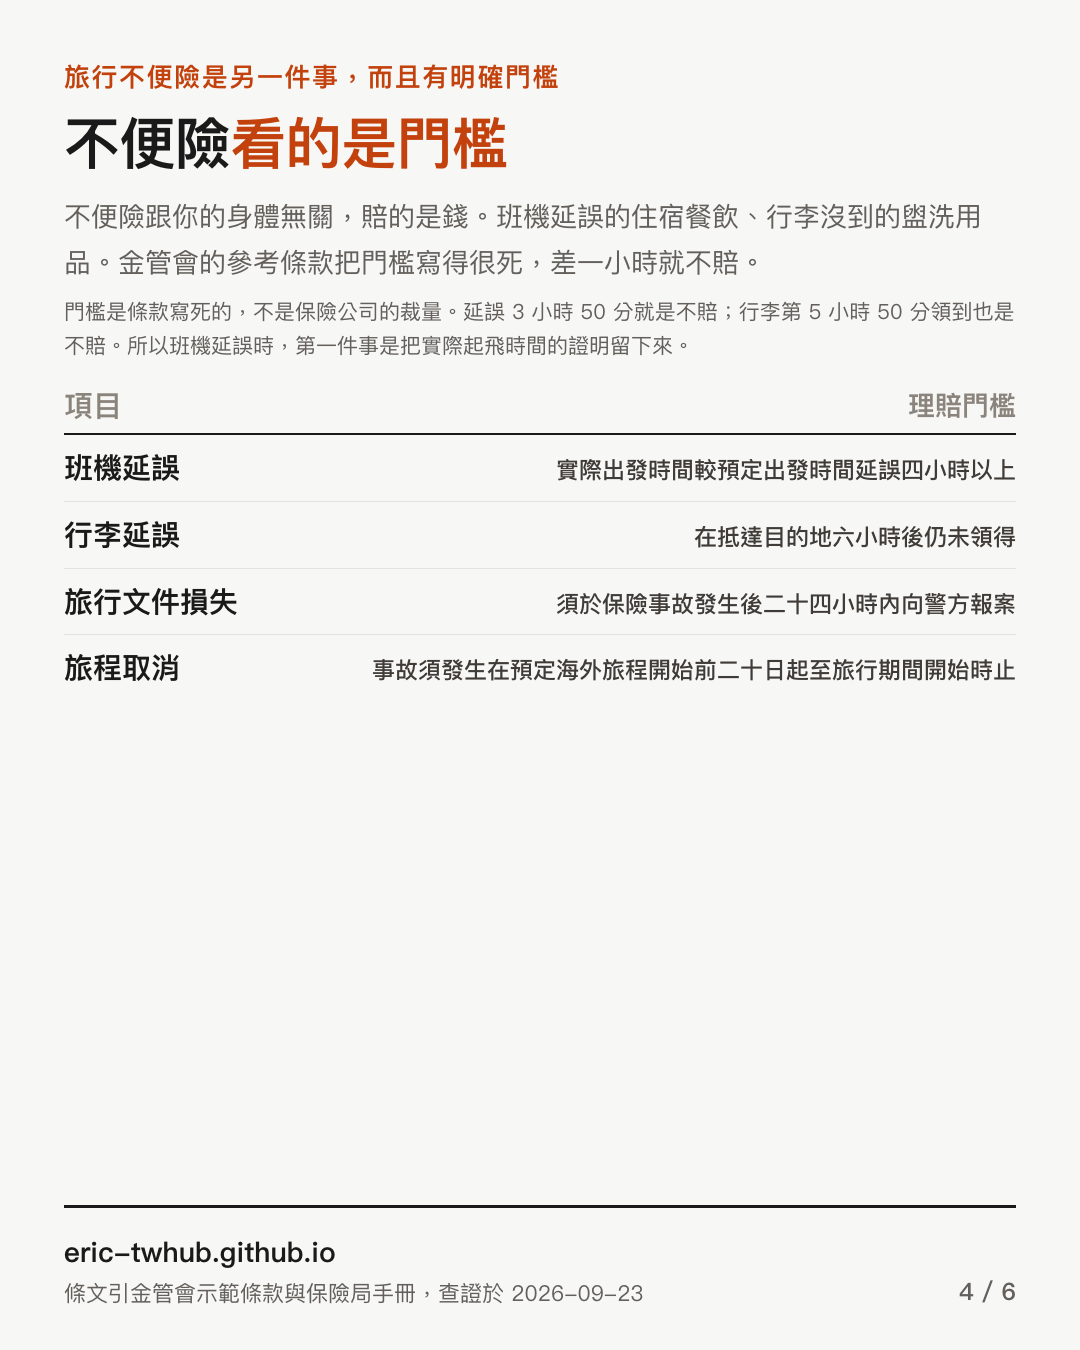
旅行不便險是另一件事,而且有明確門檻
不便險跟你的身體無關,賠的是錢。班機延誤的住宿餐飲、行李沒到的盥洗用品。金管會的參考條款把門檻寫得很死,差一小時就不賠。
| 項目 | 條款門檻 |
|---|---|
| 班機延誤 | 實際出發時間較預定出發時間延誤四小時以上 |
| 行李延誤 | 在抵達目的地六小時後仍未領得 |
| 旅行文件損失 | 須於保險事故發生後二十四小時內向警方報案 |
| 旅程取消 | 事故須發生在預定海外旅程開始前二十日起至旅行期間開始時止 |
門檻是條款寫死的,不是保險公司的裁量。延誤 3 小時 50 分就是不賠;行李第 5 小時 50 分領到也是不賠。所以班機延誤時,第一件事是把實際起飛時間的證明留下來。
出處:金管會・個人海外旅行不便保險參考條款,查證於 2026-09-23。
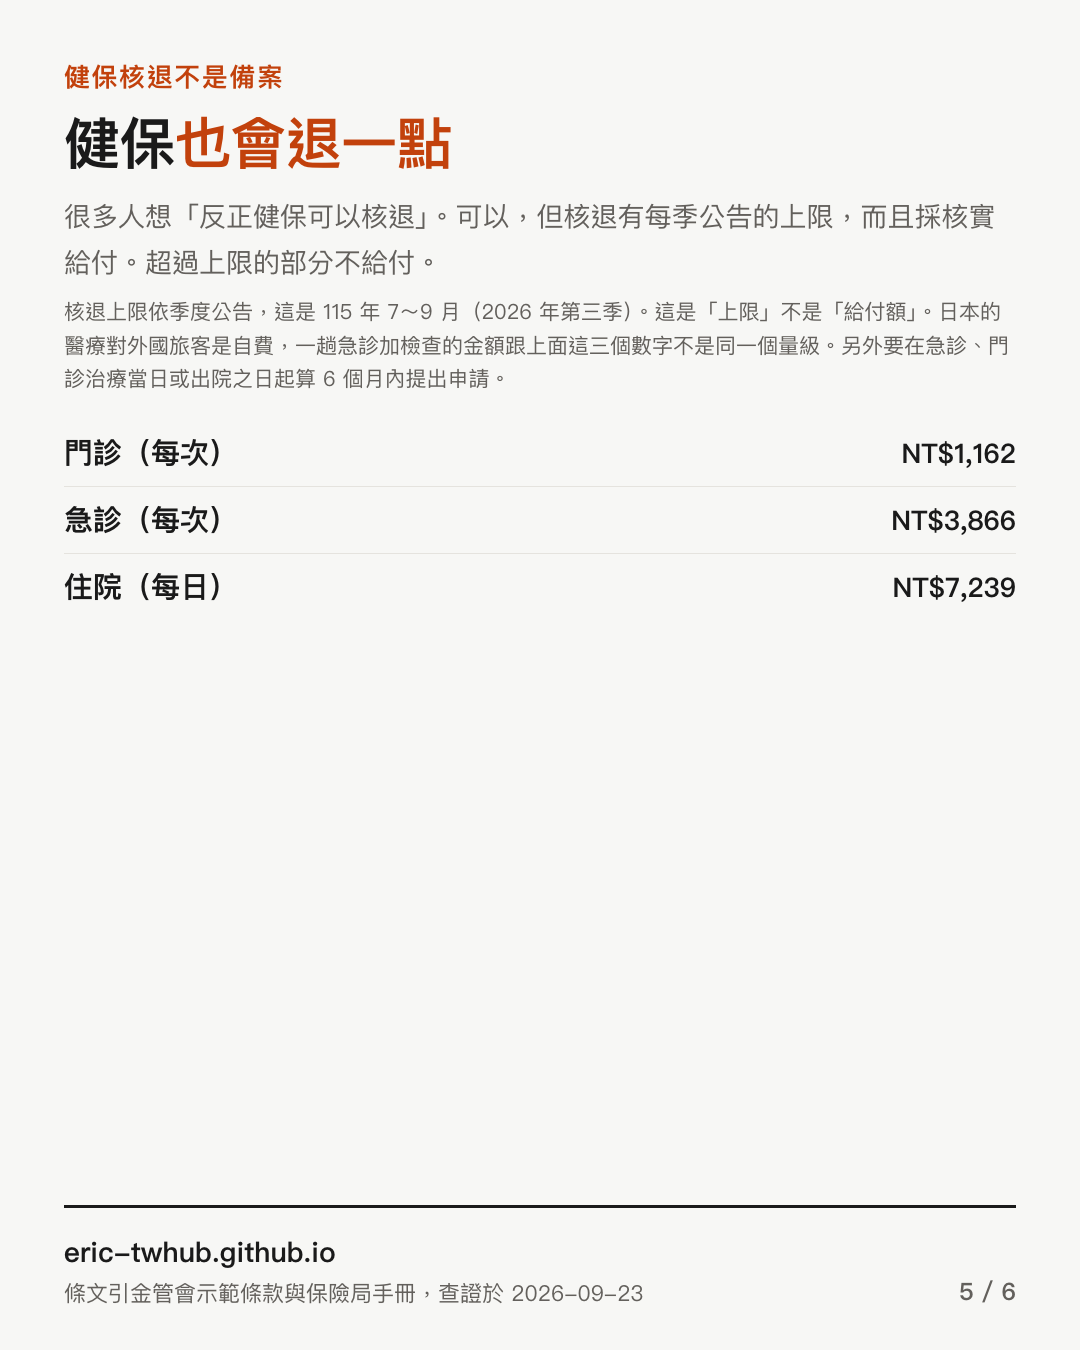
健保核退不是備案
很多人想「反正健保可以核退」。可以,但核退有每季公告的上限,而且採核實給付。超過上限的部分不給付。
| 項目 | 115 年 7~9 月(2026 年第三季) 核退上限 |
|---|---|
| 門診(每次) | NT$1,162 |
| 急診(每次) | NT$3,866 |
| 住院(每日) | NT$7,239 |
這是「上限」不是「給付額」。日本的醫療對外國旅客是自費,一趟急診加檢查的金額跟上面這三個數字不是同一個量級。另外要在急診、門診治療當日或出院之日起算 6 個月內提出申請。
出處:健保署・在國外或大陸地區自墊醫療費用核退上限,查證於 2026-09-23。
整理成圖片
同一份資料做成 6 張圖,存下來或轉發都可以,不用註明出處。點圖放大,可以左右翻下一張。
 旅平險其實是三種東西
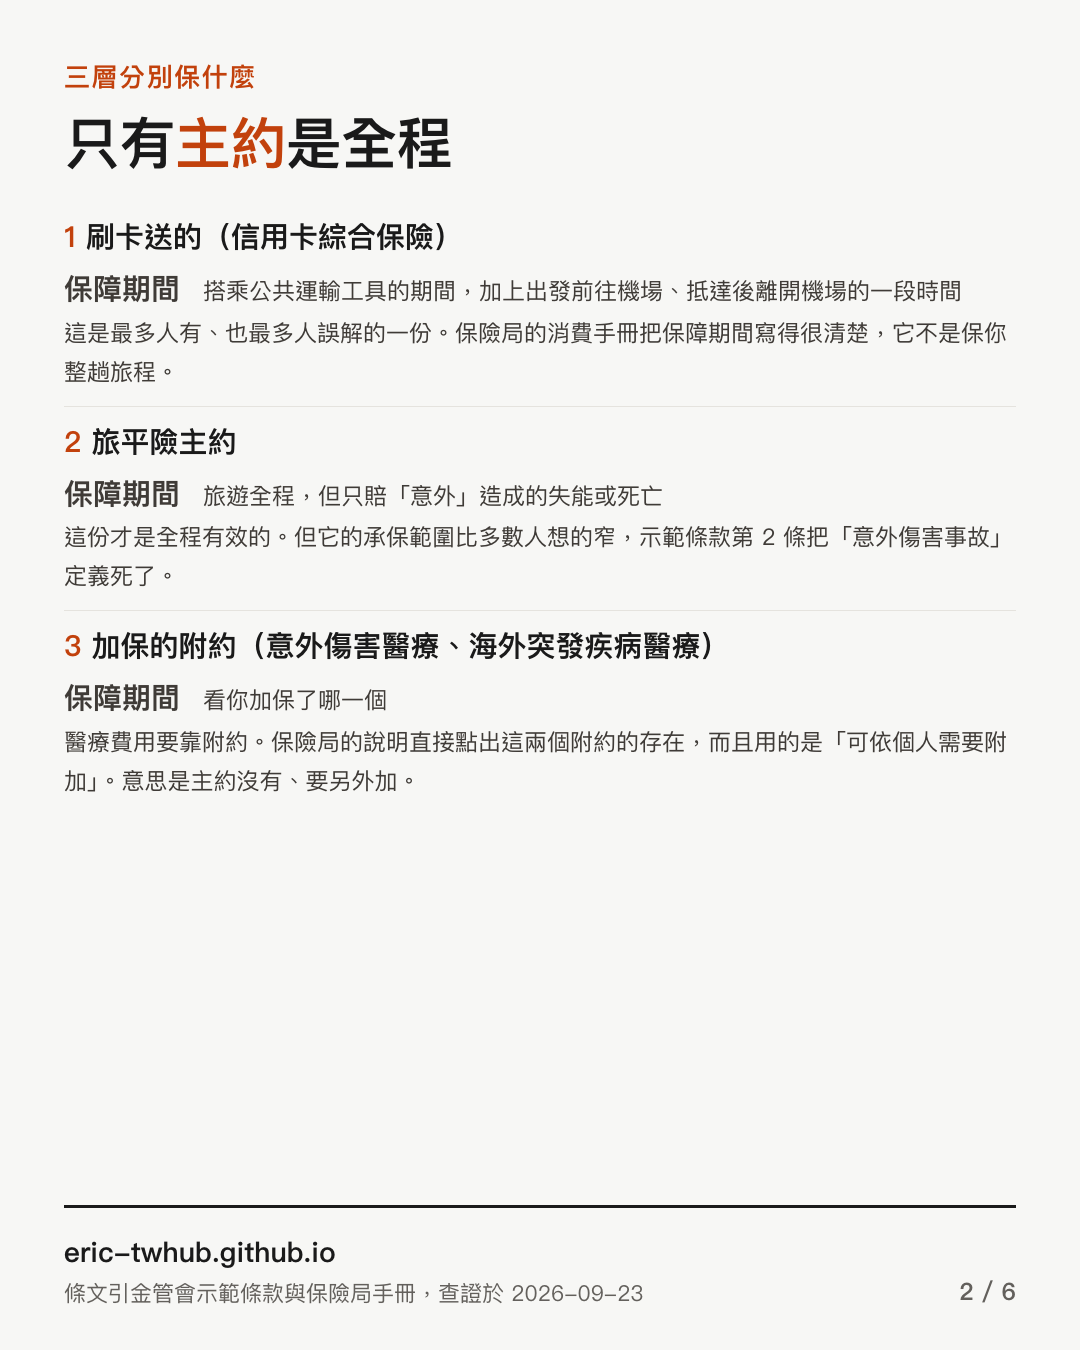 只有主約是全程
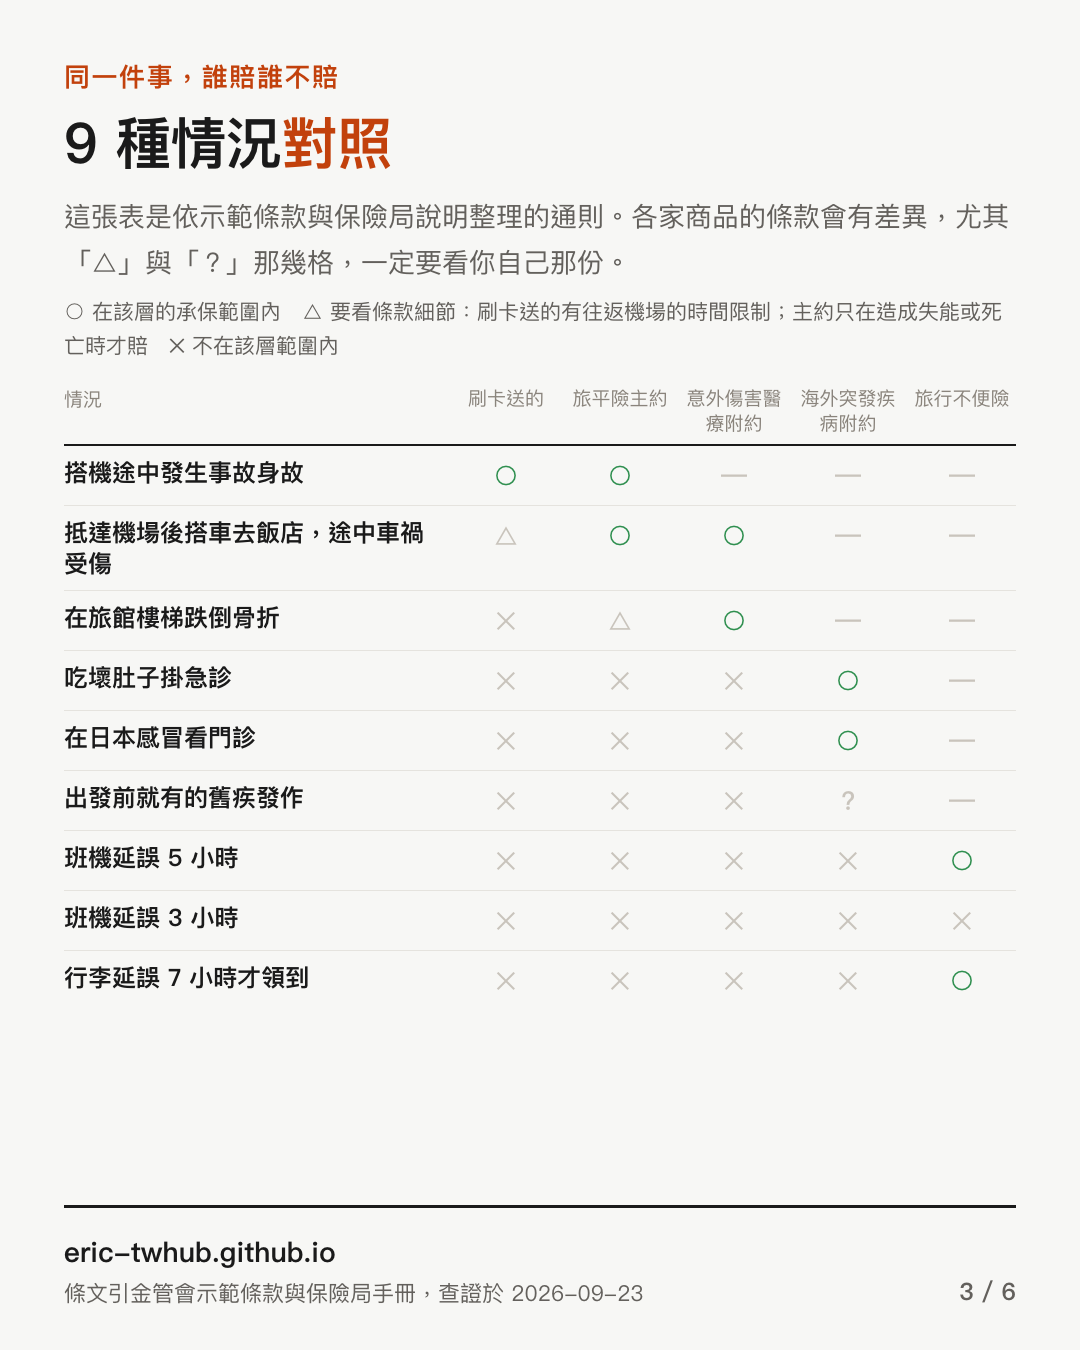 9 種情況對照
 不便險看的是門檻
 健保也會退一點
 這頁不是保險建議
圖上的數字跟這一頁的表格一樣。
這頁查不到的部分
- 各家對「海外突發疾病」與既往症的定義
示範條款沒有統一規定,商品之間差異大。這是最該自己看條款的一格。 - 日本醫療對外國旅客的實際收費水準
因醫院、科別、有無檢查差異極大,找不到可引用的通則數字,所以只說「跟健保核退上限不是同一個量級」,不給金額。
常見問題
刷機票送的旅平險,在日本跌倒骨折會賠嗎?
旅平險主約為什麼不賠我看醫生的錢?
在日本吃壞肚子掛急診,旅平險賠嗎?
班機延誤多久才賠?
反正有健保可以核退,不用買保險吧?
這頁可以當作投保建議嗎?
順便看看
本頁整理的是公開的示範條款與官方說明,用來解釋「什麼情況賠、什麼情況不賠」的邏輯。本站不是保險業者也不是保險經紀人,不提供投保建議。實際保障以你自己那張保單的條款為準,有疑問請直接問保險公司或你的業務員。本頁引用的條文查證於 2026-09-23;示範條款與健保核退上限都會修訂,請以金管會、保險局與健保署的最新公告為準。
票價資料來源為 Aviasales 資料庫,價格為單人含稅及手續費,僅供參考,隨時可能變動。
實際訂購由合作平台完成:機票/住宿/行程與一日遊/交通票/租車/機場接送 Trip.com、景點門票 KKday、網卡與 eSIM Klook、住宿 Agoda。
本站連結為聯盟行銷連結,透過連結完成訂購時本站可獲得分潤,不影響你的價格。
追蹤與私訊:Threads · Instagram
最後更新 2026-11-18 00:50 · 關於本站 · 回首頁