旅日信用卡怎麼挑?
帳面最高回饋幾乎都是多層加碼疊出來的,而且各有上限。比較數字之前,先看「刷到多少就到頂」和「要不要搶登錄」。
15 張卡的條件比較
| 卡片 | 實體消費最高 | 老客戶 | 加碼刷到多少到頂 | 交通卡儲值 | 活動期間 |
|---|---|---|---|---|---|
| 第一銀行 iLEO 卡 海外外幣消費 ⚠ 免登錄,但要先設定自扣與電子帳單 🅿️ 機場停車 每次最高 5 天,每一年度合計最多 15 天 | 13.0% 基本 0.5% + 3 層加碼 | 3% 扣掉新戶加碼 10% | NT$5,000 超過只剩 0.5% | — | 2026/7/1 – 2026/12/31 |
| 聯邦吉鶴卡 日本旅遊祭 ⚠ 行動支付登錄一次/交通卡每月搶 另有非日本加碼(指定國家海外加碼 3%),不計入本表數字 🅿️ 機場停車 每人每年 2 次,每次最高 6 天 | 11.0% 基本 2.5% + 4 層加碼 | 8% 扣掉新戶加碼 3% | NT$20,000 超過只剩 2.5% | 1.5% | 2026/7/1 – 2026/12/31 |
| 中信 uniopen 聯名卡 國外實體加碼 · 免登錄 | 11.0% 基本 3.0% + 1 層加碼 | 11% 與左欄相同 | NT$6,250 超過只剩 3.0% | — | 2026/9/1 – 2026/12/31 |
| 永豐現金回饋 JCB 卡 日本實體加碼 ⚠ 需搶登錄(每季限量) ⚠ 現在只拿得到 5.0%,日韓泰季度加碼這一期名額已滿 | 5.0% 官方算式 10.0%,扣掉已額滿的那層 基本 2.0% + 1 層加碼 | 5% 與左欄相同 | NT$10,000 超過只剩 2.0% | — | 2026/7/1 – 2027/3/31 |
| 玉山熊本熊卡 日本消費回饋 ⚠ 需登錄(期間內 1 次) | 8.5% 基本 2.5% + 1 層加碼 | 8.5% 與左欄相同 | NT$8,333 超過只剩 2.5% | 8.5% | 2026/7/1 – 2026/12/31 |
| 永豐幣倍卡 日圓雙幣卡 ⚠ 免登錄,但要設定+資產達門檻 🅿️ 機場停車 一年 2 次,每次最長 5 天 | 8.0% 基本 2.0% + 2 層加碼 | 6% 扣掉新戶加碼 2% | NT$10,000 超過只剩 2.0% | 6.0% | 2026/7/1 – 2026/12/31 |
| 台北富邦 J 卡 日韓泰旅遊 ⚠ 交通卡 18 日/日韓泰 20 日開放,每季登一次 另有非日本加碼(亞洲精選加碼),不計入本表數字 🅿️ 機場停車 全年 2 次,每次最高 5 天 | 6.0% 基本 3.0% + 1 層加碼 | 6% 與左欄相同 | NT$33,333 超過只剩 3.0% | 10.0% | 2026/4/1 – 2026/12/31 |
| 永豐 DAWHO 大戶卡 海外一般消費 ⚠ 需登錄,另要完成兩項設定 另有非日本加碼(悠遊卡自動加值加碼),不計入本表數字 | 6.0% 基本 2.0% + 1 層加碼 | 6% 與左欄相同 | NT$25,000 超過只剩 2.0% | — | 2026/7/1 – 2026/12/31 |
| 滙豐 Live+ 現金回饋卡 三大通路+精選國家餐飲 ⚠ 免登錄,但自扣要 45 個工作天 | 5.88% 基本 0.88% + 3 層加碼 | 5.88% 與左欄相同 | NT$20,000 超過只剩 0.88% | — | 2026/10/1 – 2026/12/31 |
| 星展 eco 永續卡 日韓泰等指定國家 · 免登錄 | 5.0% 基本 1.0% + 1 層加碼 | 5% 與左欄相同 | NT$15,000 超過只剩 1.0% | — | 2026/1/1 – 2026/12/31 |
| 國泰世華 CUBE 卡 趣旅行 ⚠ 免登錄,但消費當日要切 App | 5.0% 基本 3.5% + 1 層加碼 | 5% 與左欄相同 | 無加碼上限 | 5.0% | 秋日遊 2026/10/1 – 2026/11/30;其餘方案依國泰世華公告 |
| 中信 LINE Pay 卡 國外實體加碼 ⚠ 登錄一次到年底(每週二放名額) | 5.0% 基本 2.8% + 1 層加碼 | 5% 與左欄相同 | NT$20,455 超過只剩 2.8% | — | 基本 2.8%:2026/7/1 – 2026/12/31|國外實體加碼 2.2%:2026/10/1 – 2026/12/31 |
| 星展傳說對決聯名卡 日韓泰、新美歐加碼 ⚠ 免登錄,但要綁自動扣繳 | 5.0% 基本 1.0% + 1 層加碼 | 5% 與左欄相同 | NT$12,500 超過只剩 1.0% | — | 2026/7/1 – 2026/12/31 |
| 玉山 Unicard UP選 ⚠ 免登錄,但要先設定自扣與帳單 e 化 | 4.5% 基本 1.0% + 1 層加碼 | 4.5% 與左欄相同 | NT$142,857 超過只剩 1.0% | — | 2026 下半年,回饋至 2026/12/31 |
| 台新 Richart 卡 玩旅刷 ⚠ 免登錄,但要設自扣並每天切 App 另有非日本加碼(Pay著刷方案:台新Pay/台新Pay+ 綁定支付、台新Pay+ 在日韓免 1.5% 國外交易手續費),不計入本表數字 🅿️ 機場停車 全年 2 次,每次最高 5 天 | 3.3% 基本 3.3% | 3.3% 與左欄相同 | 無加碼上限 | — | 2026/7/1 – 2027/12/31 |
「實體消費最高」為該卡所有實體消費加碼同時成立時的合計值,其中 3 張把新戶加碼也算了進去。新戶加碼是核卡後一段期間內的一次性優惠,已經持有該卡的人適用的是「老客戶」那一欄,差距最大的是第一銀行 iLEO 卡(13% 對 3%)。實際回饋依權益等級、通路與交易方式而異。
整理成圖片
同一份資料做成 8 張圖,存下來或轉發都可以,不用註明出處。點圖放大,可以左右翻下一張。
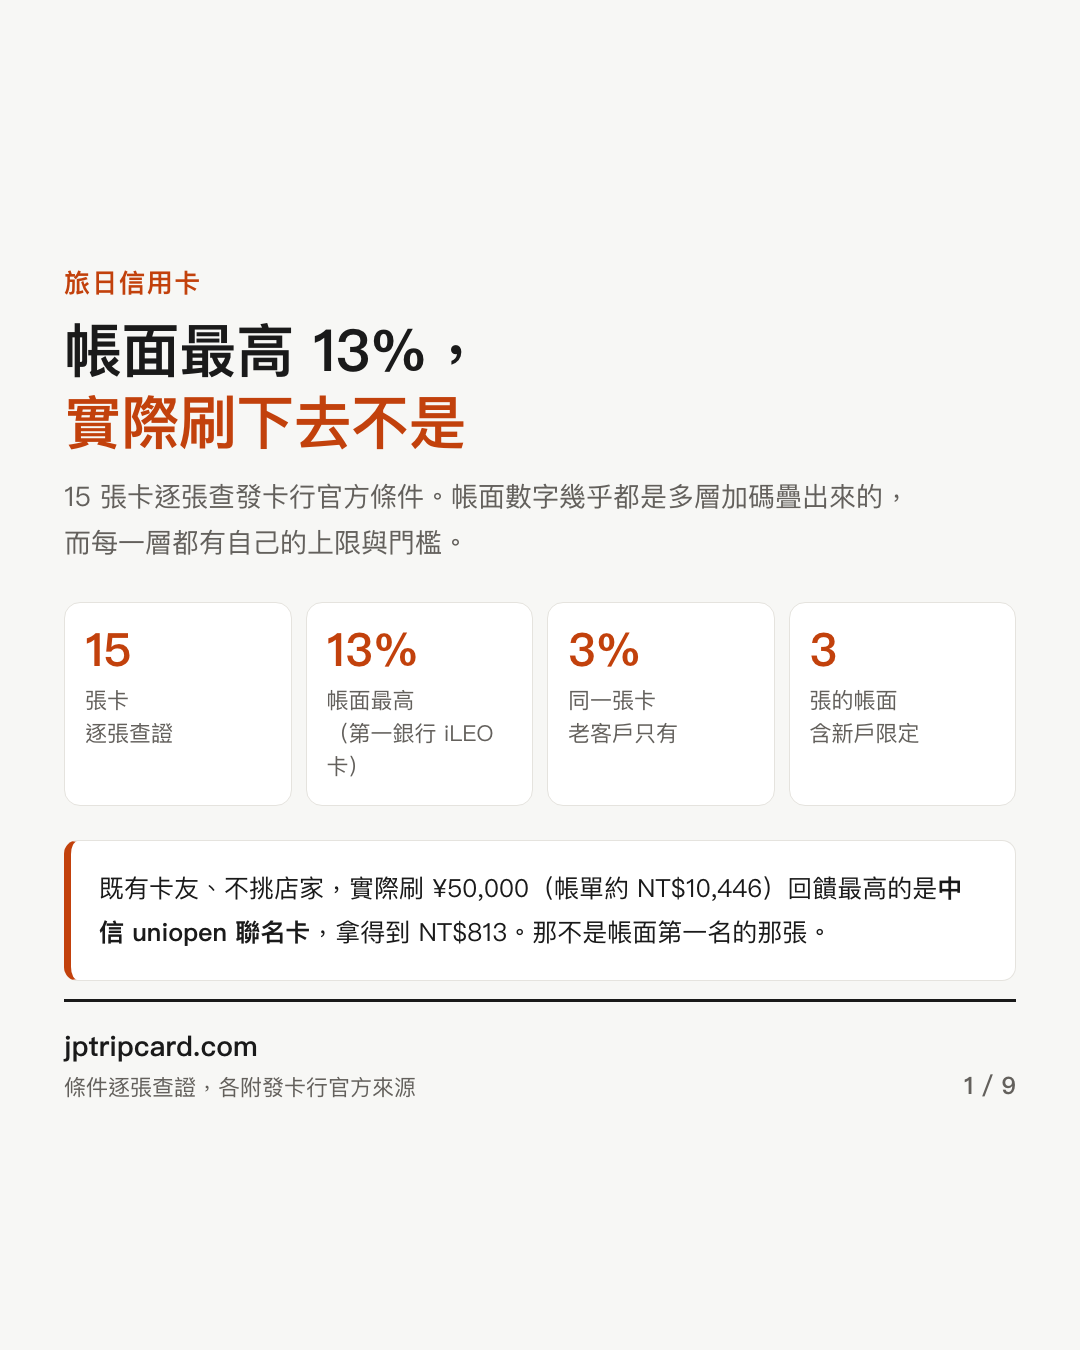 帳面最高 13%,實際刷下去不是
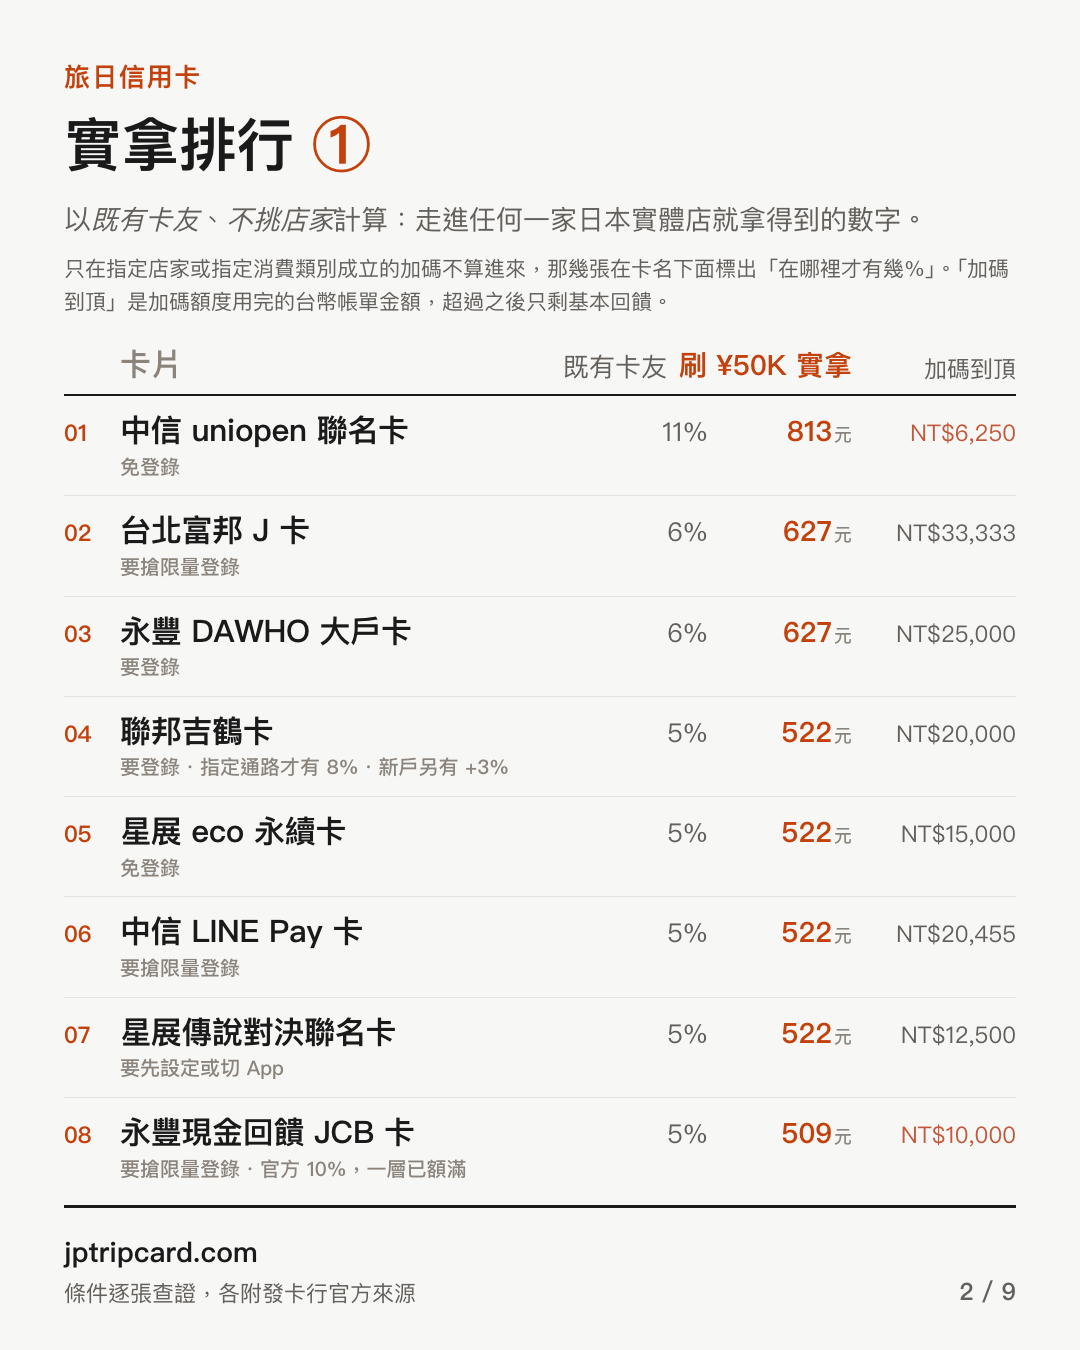 實拿排行 ①
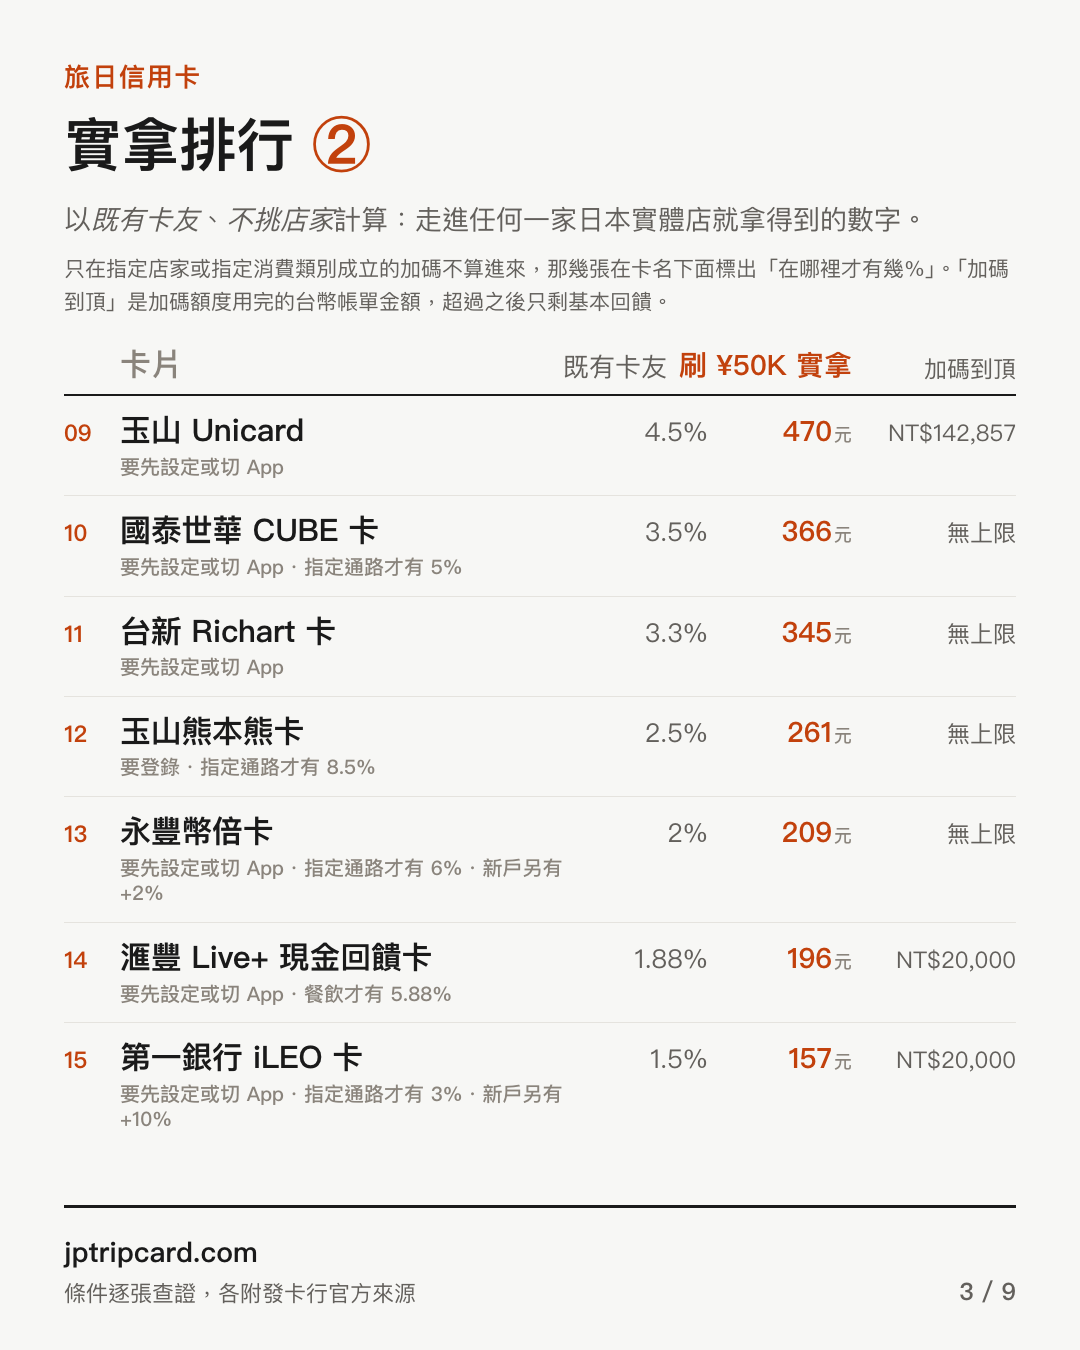 實拿排行 ②
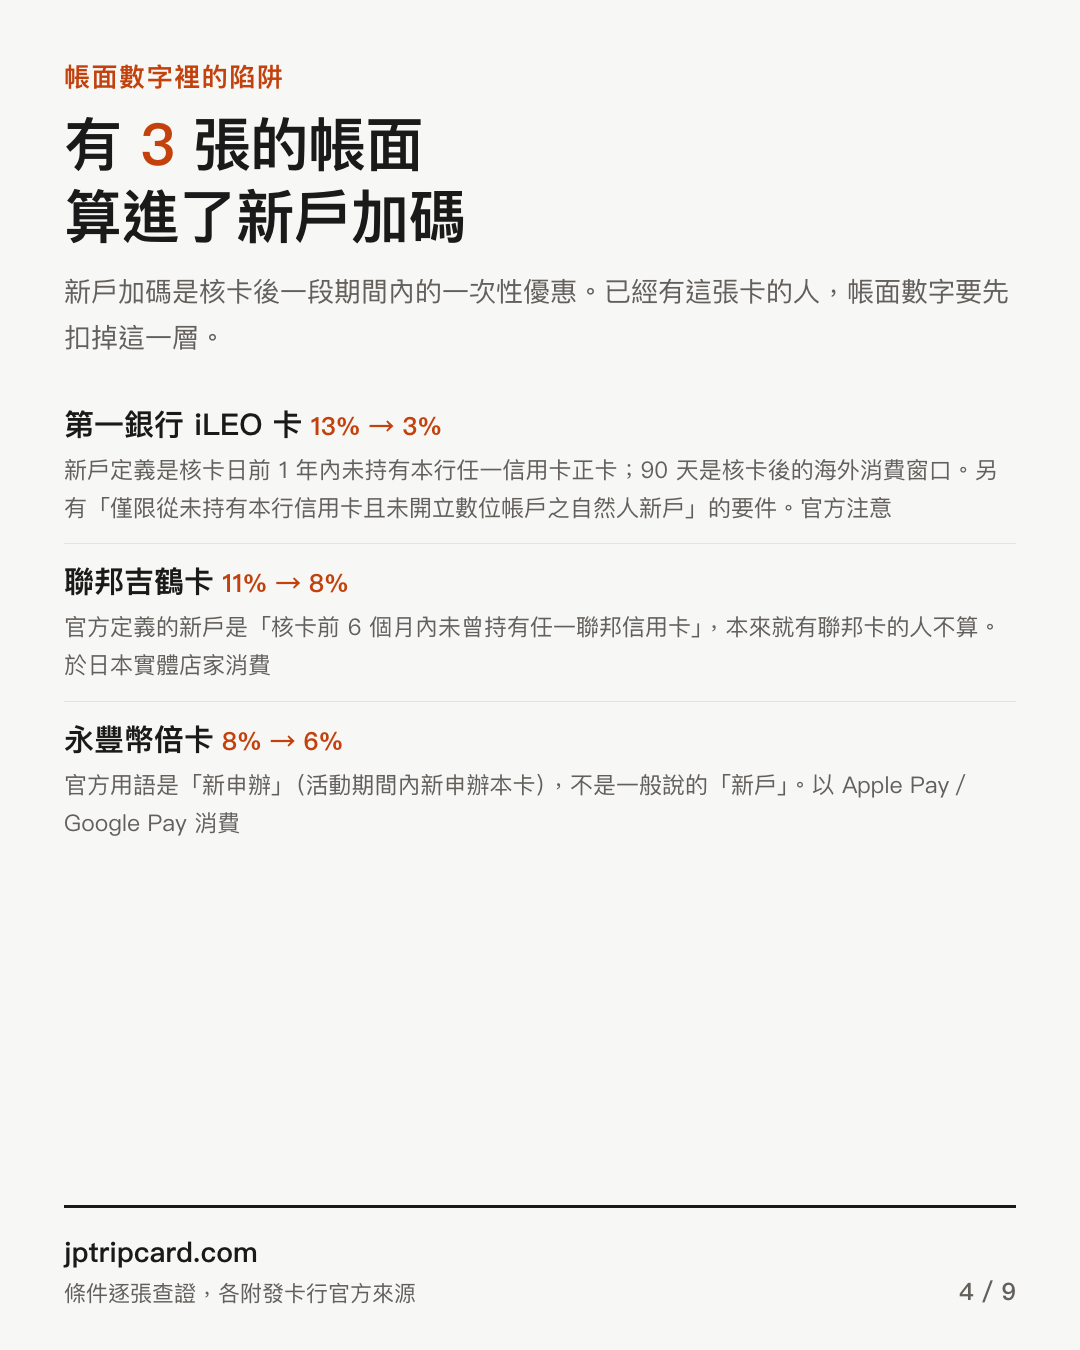 帳面裡算進的新戶加碼
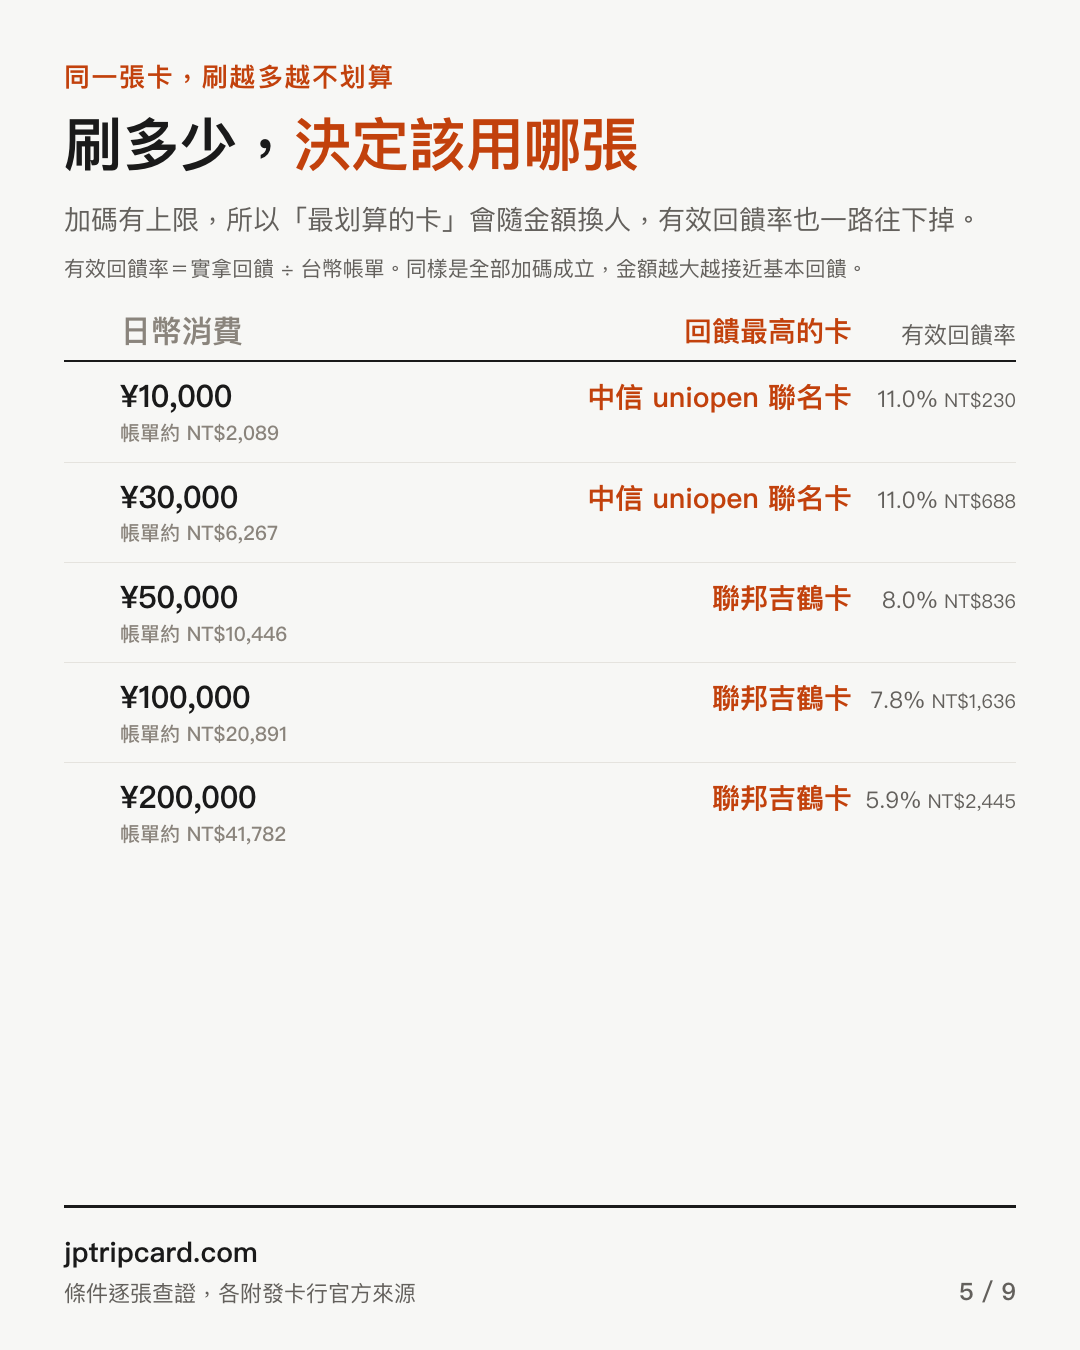 刷多少決定該用哪張
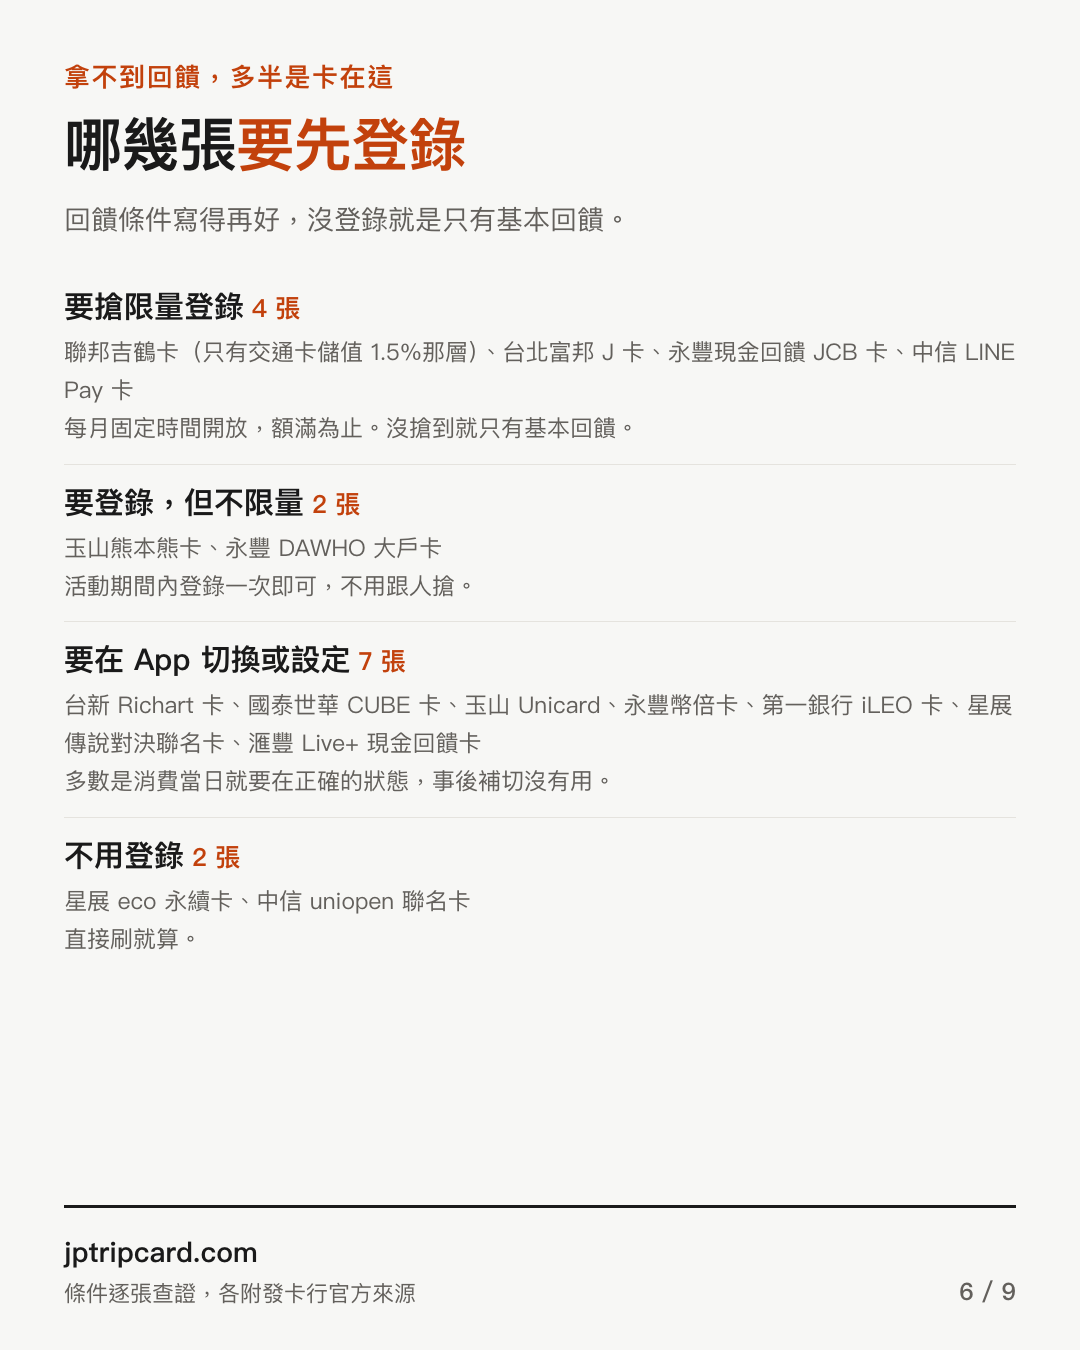 哪幾張要先登錄
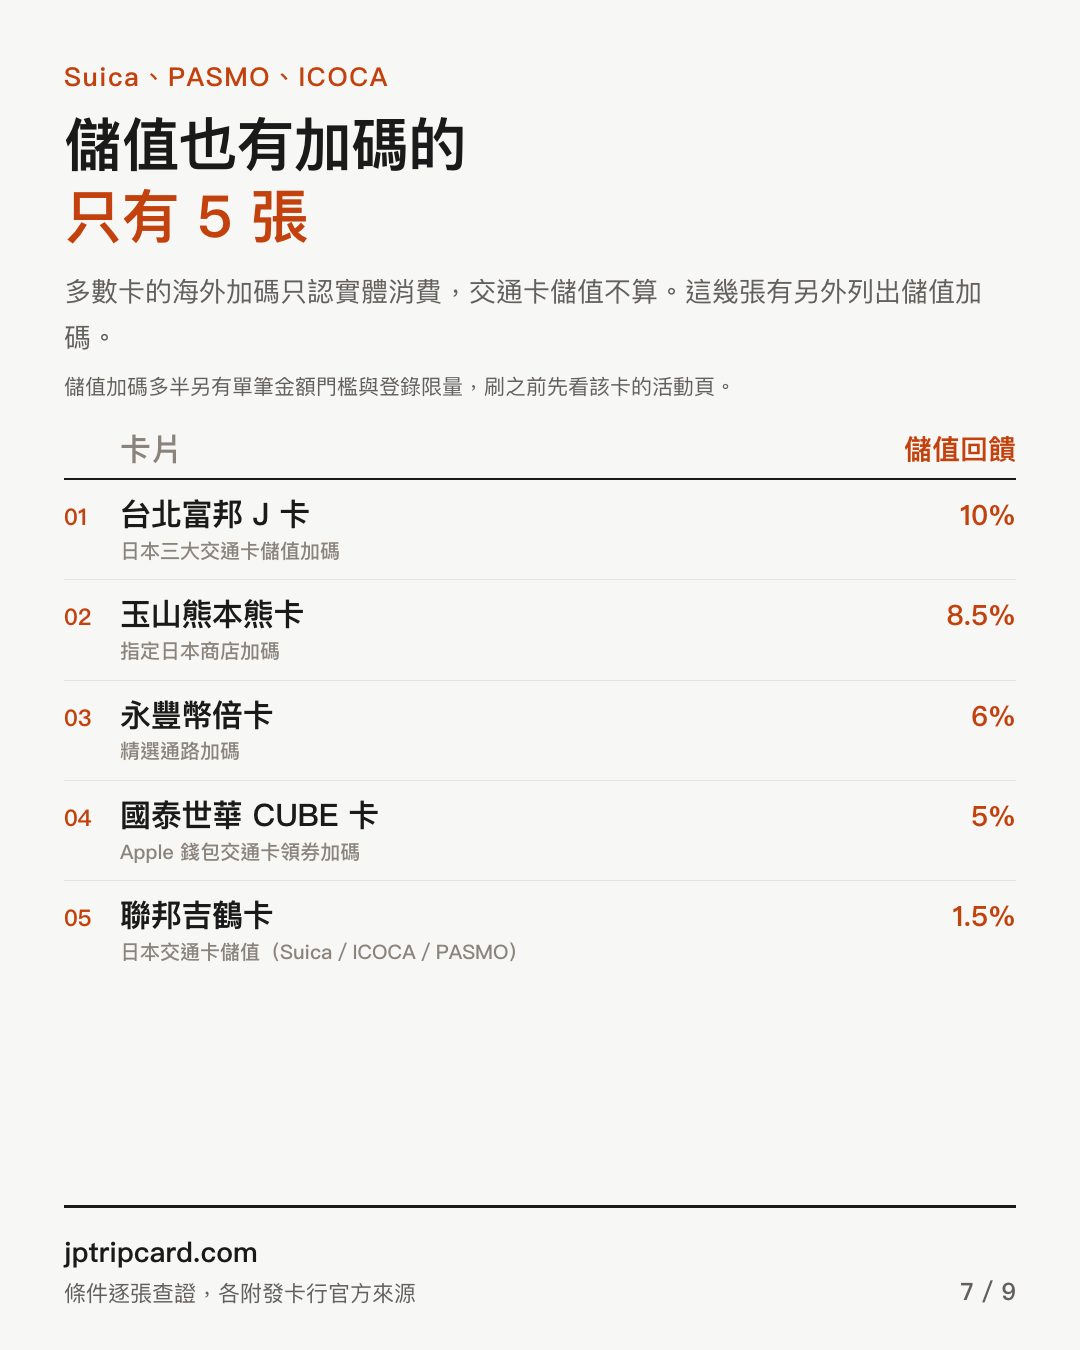 交通卡儲值也有加碼的
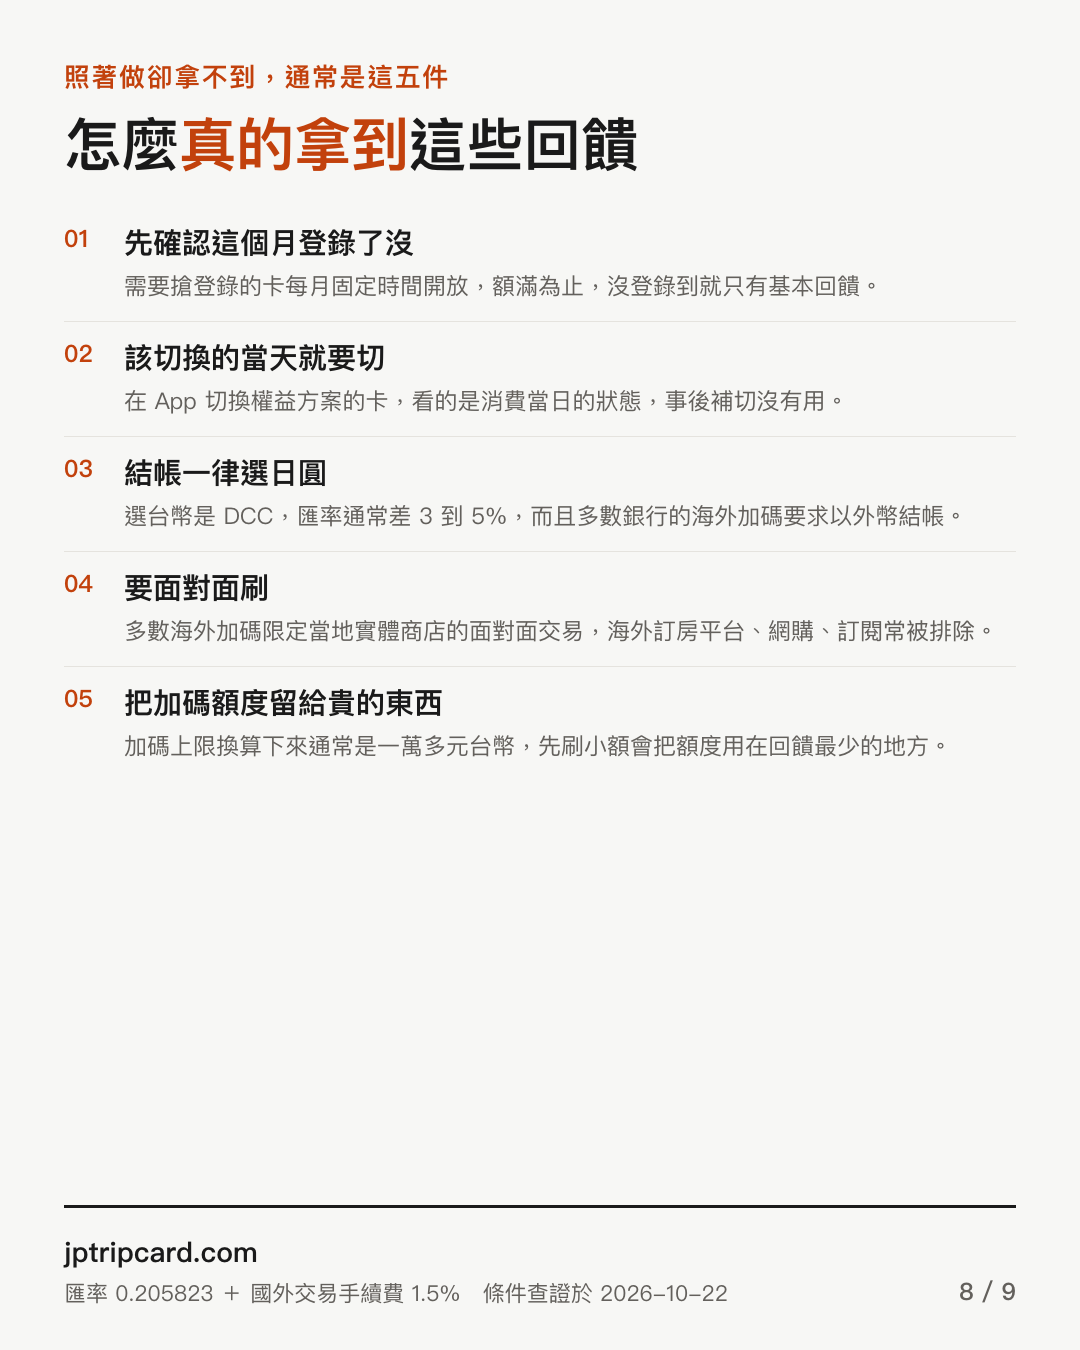 怎麼真的拿到這些回饋
圖上的回饋率、實拿金額與加碼上限跟這一頁的表格一樣,試算用的匯率與國外交易手續費標在最後一張。
你要刷多少?答案不一樣
加碼幾乎都有上限,所以「哪張最好」取決於金額與消費類型。輸入日幣金額看實際排序:
以中間匯率 0.20656 換算並加計 1.5% 國外交易手續費;回饋依台幣帳單金額計算。各層加碼需同時符合其條件才疊得上去,試算採全部符合的最高情境,排序也依這個數字。含新戶限定加碼的卡會另外標出既有卡友的金額,那個數字通常會讓它掉到後面。點數型回饋以 1 點約 1 元估算。
✈️卡選好了,機票呢怎麼確實拿到這些回饋
- 先確認這個月登錄了沒。聯邦吉鶴卡每月 15 日 10:00、台北富邦 J 卡每月 18 日與 20 日 16:00 開放登錄,都有名額上限,額滿為止。
- 該切換的要切換。台新與國泰是在 App 切換權益方案,而且是消費當日要在切換狀態,事後補切沒有用。
- 結帳一律選日圓。選台幣是 DCC,匯率通常差 3–5%,而且多數銀行的海外加碼要求以外幣結帳。
- 要面對面刷。多數海外加碼限定當地實體商店的面對面交易,海外訂房平台、網購、訂閱服務常被排除。
- 把加碼額度留給貴的東西。加碼上限換算下來通常是一萬多元。
出發前訂行程、訂房,這 2 張也算加碼
上面說海外加碼多半不算訂房平台與網購,下面是例外:這幾張卡把訂票平台列進了加碼名單。
在日本,該刷卡還是用台灣的行動支付?
台灣有幾個電子支付可以在日本的 PayPay 特約店掃碼付款,主打免 1.5% 國外交易手續費。但這通常不是「疊加」,多數電支在境外不收信用卡,你是在二選一。而且免掉的手續費,也沒有省下那麼多。
先看匯率:免手續費實際省多少
電支的換匯是以銀行牌告賣出價計算,本身就含價差;信用卡則是以卡片組織匯率結算後再加手續費。把兩邊都換算成「相對即期中價的成本」才比得出來,以 2026-10-16 臺灣銀行牌告匯率為例(即期中價 0.2057):
| 付款方式 | 換匯依據 | 今日匯率 | 相對中價的成本 |
|---|---|---|---|
| 電支(用即期賣出價) | 即期賣出 | 0.2077 | +0.97% |
| 信用卡 | 卡組織匯率 + 1.5% 手續費 | — | +1.50% |
| 電支(用現金賣出價) | 現金賣出 | 0.2092 | +1.70% |
卡組織匯率無法事先查詢,此處假設約等於即期中價;若實際結算匯率高於中價,信用卡那列會再往上一點。匯率取自 臺灣銀行牌告匯率,2026-10-16 查詢。
- 「免 1.5% 手續費」實際只省下約 0.5 個百分點。因為電支用的即期賣出價本身就比中價高 0.97%。
- 用現金賣出價的那幾家,等於沒省到。成本 +1.70%,比信用卡的 +1.50% 還高 0.20 個百分點。
- 真正的差距在回饋,不在手續費。旅日信用卡的海外加碼是 3.3%~13.0%,比上面那零點幾個百分點大一個量級。走電支就拿不到這些加碼。
能不能綁信用卡?
這決定了你是「疊加」還是「二選一」。多數電支在境外只收銀行帳戶或儲值餘額,少數可綁自家或指定的卡。
| 電子支付 | 境外可用的付款來源 | 換匯依據 | 資料來源 |
|---|---|---|---|
| 街口支付 | 不能綁信用卡 境外交易不支援信用卡,只能用街口帳戶或銀行帳戶付款 | 即期賣出價 | udn 科技玩家實測報導 |
| 全支付 | 可綁指定信用卡 銀行帳戶,或指定的國泰世華卡 | 現金賣出價 | 第三方整理(尚未逐項對過官方公告) |
| 玉山 Wallet | 可綁指定信用卡 銀行帳戶、外幣帳戶,或指定的玉山卡 | 現金賣出價 | 第三方整理(尚未逐項對過官方公告) |
| 台新 Pay+ | 可綁指定信用卡 限台新自家信用卡 | 即期賣出價 | 第三方整理(尚未逐項對過官方公告) |
| 全盈+Pay | 不能綁信用卡 只能綁銀行帳戶 | 現金賣出價 | 第三方整理(尚未逐項對過官方公告) |
| 一卡通 iPASS MONEY | 不能綁信用卡 只能綁銀行帳戶 | 現金賣出價 | 第三方整理(尚未逐項對過官方公告) |
查證於 2026-09-14。標示「第三方整理」者還沒逐項比對發卡行或電支業者的官方公告,各家可綁的付款來源與檔期回饋變動很快,出發前請以業者當期公告為準。
所以怎麼選
- 大額消費用信用卡。買相機、電器、精品這種一筆好幾萬的,海外加碼即使碰到上限也遠比電支的檔期回饋多,而且電支的檔期回饋上限多半只有每月一兩百元。
- 小額、零散消費才輪到電支。電支的檔期回饋率有時很高,但上限低,剛好適合吃飯、便利商店這種金額。
- 別為了免手續費而放棄海外加碼。省的是零點幾個百分點,放棄的是好幾個百分點。
- 電支不是到處能用。只在 PayPay 特約店有效,且不保證每台自助機台都支援,結帳前先問店員。
11/1 免稅新制之後,回饋會變多嗎?
11 月 1 日起在店裡要先付含稅全額,出境經海關確認後才退稅。同一件稅前 ¥100,000 的商品,你刷的金額從 ¥100,000 變成 ¥110,000,回饋基數多了 10%。直覺上應該多拿一點回饋。實際算下來沒那麼好:
| 卡片 | 10/31 前 刷 ¥100,000 | 11/1 起 刷 ¥110,000 | 差額 |
|---|---|---|---|
| 第一銀行 iLEO 卡 | NT$1,119 | NT$1,161 | +NT$42 |
| 聯邦吉鶴卡 | NT$2,239 | NT$2,322 | +NT$83 |
| 中信 uniopen 聯名卡 | NT$1,129 | NT$1,192 | +NT$63 |
| 永豐現金回饋 JCB 卡 | NT$719 | NT$761 | +NT$42 |
| 玉山熊本熊卡 | NT$1,024 | NT$1,077 | +NT$53 |
| 永豐幣倍卡 | NT$1,419 | NT$1,461 | +NT$42 |
以稅前 ¥100,000 的實體消費、各層加碼全部成立試算,匯率 0.20656 並加計 1.5% 國外交易手續費。差額落在 NT$42~NT$83,相當於帳單金額的 0.2%~0.4%,而你為此先墊了 NT$2,097 的稅金。
- 多拿到的金額很有限,因為加碼大多有上限,多刷的 10% 只算得到基本回饋。
- 上限反而更快滿。加碼上限換算出來的「刷到多少到頂」是台幣金額,不會變;但同樣的商品現在要多刷 10%,等於這個額度只夠買到原本約 91% 的東西。
- 退稅若退回原卡,回饋可能被回沖。多數發卡行的條款都寫明退款時可扣回已給的回饋,例如合作金庫:「持卡人如因任何理由退還刷卡買受之商品、服務或因簽帳爭議及其他原因而退還刷卡消費款項時,持卡人原先已取得之本活動回饋金額、本行得逕行調整扣回。」退稅能選退到信用卡、電子錢包、銀行帳戶或現金,在意這點的話,退款方式選現金或電子錢包最單純。
- 還要先墊 10% 的現金。加上 90 天內必須完成海關確認、退款服務商可能另收手續費,這些成本都比那點回饋差額大。
結論:別為了「回饋基數變大」改變你的刷卡計畫。真正會被新制影響的是現金流與加碼額度的分配,想把加碼留給貴的東西,記得換算的是含稅金額。
每張卡的細節
順便看看
常見問題
海外刷卡的手續費是多少?
結帳時店員問要刷日圓還是台幣,選哪個?
為什麼看到的最高回饋,我實際拿不到?
限量登錄是什麼意思?
回饋上限怎麼看?
看到「JCB MyJapan+ 日本刷滿 10 萬回 1 萬日圓」,還能參加嗎?
那買 iPhone 到底要在台灣刷還是日本刷?
本頁為公開資訊整理,非理財或投資建議。各卡條件、指定通路、回饋上限與登錄規則由發卡行隨時調整,表中內容查證於 2026-10-22 到 2026-11-06,申辦或消費前請以發卡行公告為準。本站與上述發卡行無合作關係,頁內卡片連結非聯盟連結。
票價資料來源為 Aviasales 資料庫,價格為單人含稅及手續費,僅供參考,隨時可能變動。
實際訂購由合作平台完成:機票/住宿/行程與一日遊/交通票/租車/機場接送 Trip.com、景點門票 KKday、網卡與 eSIM Klook、住宿 Agoda。
本站連結為聯盟行銷連結,透過連結完成訂購時本站可獲得分潤,不影響你的價格。
追蹤與私訊:Threads · Instagram
最後更新 2026-11-18 00:50 · 關於本站 · 回首頁